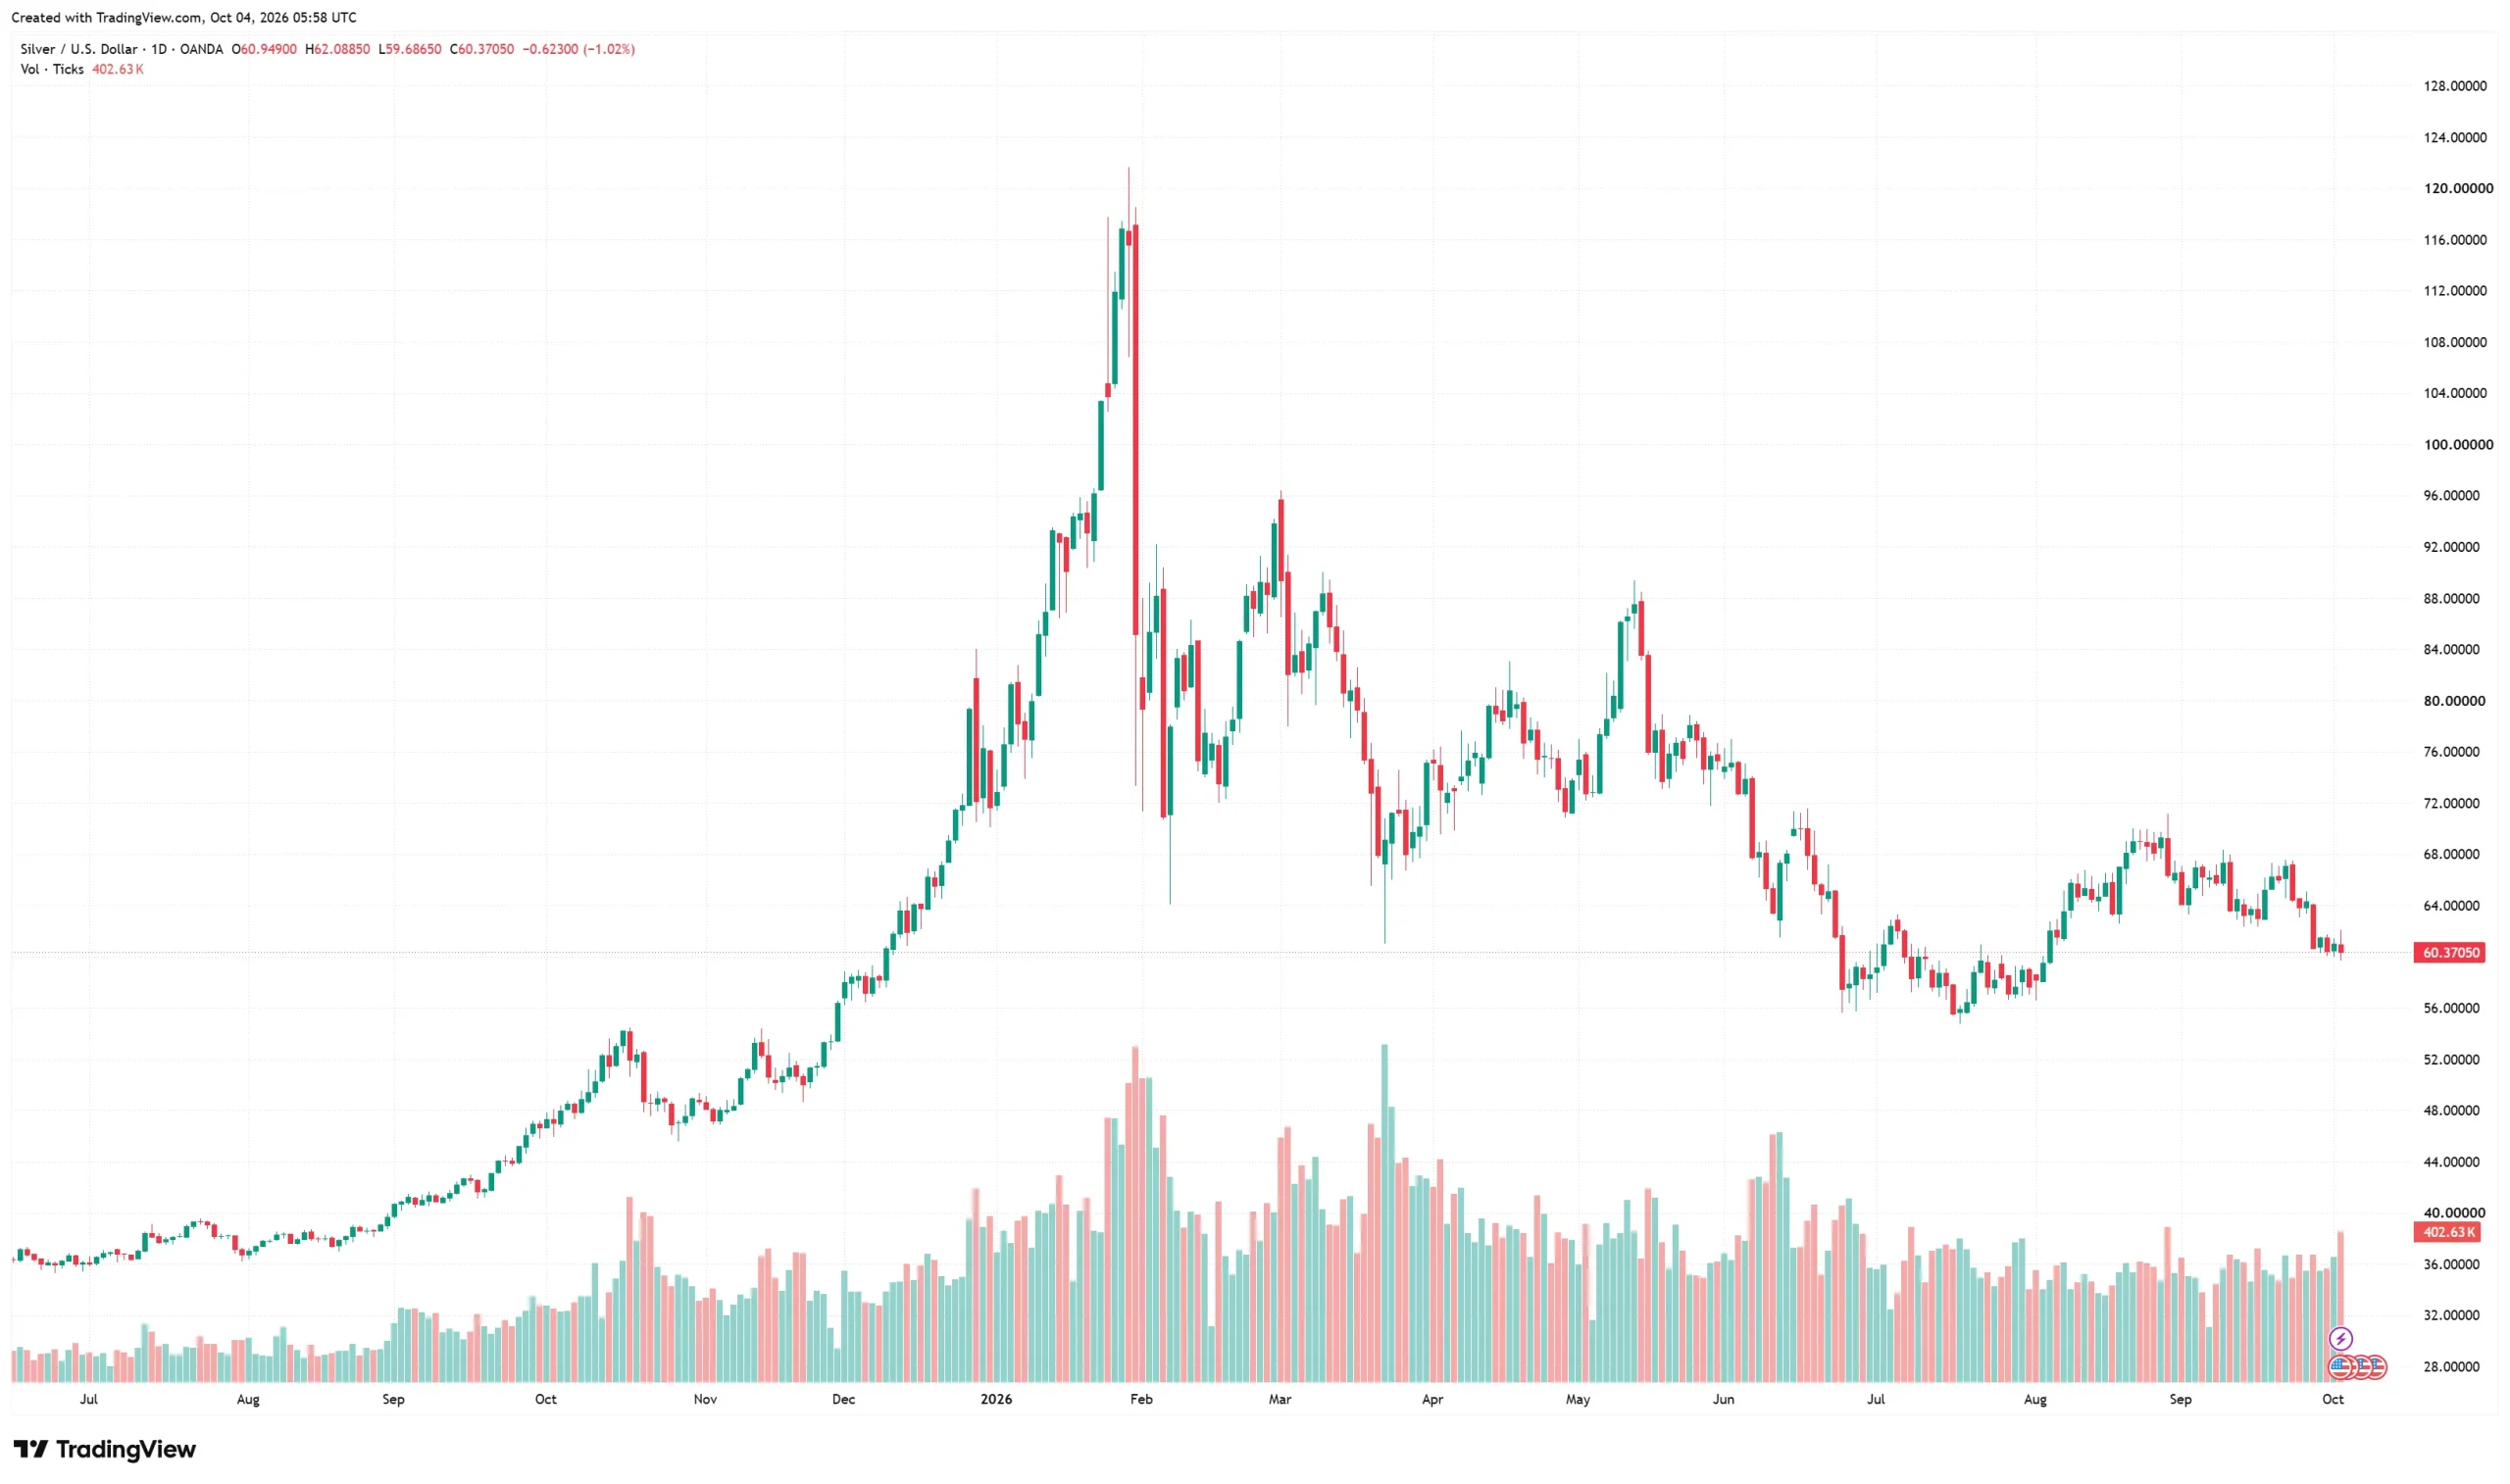
نقره (XAG/USD) در محدوده ۶۰ دلار گرفتار شده و در بخش پایینی دامنه سالانه خود، ثبات نسبی دارد. این فلز گرانبها در شرایطی که تقاضای گسترده برای دلار آمریکا (USD) وجود دارد، واکنش چندانی نشان نمیدهد و نوسانات انتظارات مربوط به تصمیمات نرخ بهره فدرال رزرو آمریکا (Fed) یا اخبار مرتبط با جنگ خاورمیانه نیز تأثیر محسوسی بر آن نداشته است. در واقع، نقره حتی در شرایطی که بازده اوراق دولتی آمریکا افزایش قابلتوجهی داشته، همچنان باثبات مانده است؛ بهطوری که بازده اوراق خزانهداری ۱۰ساله آمریکا اکنون به بیش از ۵.۳ درصد رسیده که بالاترین سطح آن طی چند دهه اخیر محسوب میشود. نه محرک صعودی مشخصی وجود دارد و نه محرک نزولی.
| خرید نقره دیجیتال |
چه چیزی نقره را در این وضعیت منجمد کرده است؟
عوامل متعددی بهصورت همزمان بر قیمت نقره تأثیر میگذارند. واضحترین عامل، افزایش تورم ناشی از جهش قیمت انرژی در بحبوحه جنگ خاورمیانه است. با این حال، قیمت نفت خام علیرغم تداوم تنشها تثبیت شده و جریان انتقال نفت از تنگه هرمز نیز از سر گرفته شده است. شاید این جریان هنوز بهطور کامل و در سطح پیش از جنگ بازنگشته باشد، اما همچنان در سطوحی قرار دارد که تا حدی موجب کاهش نگرانیها شده است.
عامل دیگر نیز نتیجه مستقیم همین موضوع است: تورم، بانکهای مرکزی جهان را وادار کرده مسیر سیاست پولی خود را تغییر دهند. بسیاری از بانکهای مرکزی بزرگ در شرایطی آماده کاهش نرخ بهره بودند که به نظر میرسید شوک تورمی پس از همهگیری کرونا تحت کنترل درآمده است. با این حال، سیاستگذاران بار دیگر مجبور شدند به سمت سیاستهای انقباضی حرکت کنند.
تعجبی نداشت که فدرال رزرو تقریباً آخرین بانک مرکزی بود که واکنش نشان داد. اما این موضوع بههیچوجه نشانه ضعف نبود.
بسیاری از بانکهای مرکزی بهصورت پیشدستانه اقدام کردند؛ در حالی که سیاستگذاران همچنان از واکنش بیش از حد دیرهنگام و کند به شوک سال ۲۰۲۰ ابراز پشیمانی میکردند. درست است که جروم پاول، رئیس پیشین فدرال رزرو، شاید بیش از حد محتاط عمل کرده باشد، اما تصمیمات او کاملاً مبتنی بر دادههای اقتصاد کلان و دقیق بود. اینکه این تصمیمات مورد پسند واشنگتن قرار گرفته یا نه، دغدغه فدرال رزرو نیست.
دوره ریاست پاول به پایان رسید و کلید فدرال رزرو به دست رئیس جدید افتاد: کوین وارش اکنون ریاست قدرتمندترین بانک مرکزی جهان را بر عهده دارد. وارش وعده داده است که تصمیمات خود را بر اساس دادهها اتخاذ کند، اما او بیش از آنکه یک اقتصاددان باشد، چهرهای سیاسی محسوب میشود. افزایش نرخ بهره توسط فدرال رزرو برای نخستین بار طی سه سال، چیزی نبود که او هنگام معرفی از سوی دونالد ترامپ در اواخر سال ۲۰۲۵ برای آن برنامهریزی کرده باشد. اما اکنون در این جایگاه قرار دارد و با امکانات موجود، بهترین عملکرد ممکن را ارائه میکند.
فعالان بازار از انتشار دادههایی استقبال کردند که نشان میداد تورم آمریکا در ماه اوت کمتر از انتظار بوده و دادههای ماه ژوئیه نیز به سمت پایین بازبینی شدهاند. البته تورم همچنان بهمراتب بالاتر از هدف ۲ درصدی فدرال رزرو قرار دارد، اما از اوج ۴ درصدی ثبتشده در اوایل سال جاری کاهش یافته است. در نتیجه، نگرانیها درباره داغتر شدن روند تورم کاهش پیدا کردهاند.
علاوه بر این، دادههای ضعیفتر از انتظار تورم، سناریوی نزولی برای نقره را نیز محدود میکنند؛ زیرا این دادهها باعث کاهش انتظارات برای افزایش نرخ بهره فدرال رزرو در ماه اکتبر شدهاند و در نتیجه به حفظ وضعیت کمتحرک این فلز گرانبها کمک کردهاند.
چه چیزی برای بازگشت نقره به مدار رشد لازم است؟
خوب، بازارها به شوکها واکنش نشان میدهند؛ چه شوکهای مثبت و چه منفی. اکنون چیزی که علاقه سفتهبازانه بازار منتظر آن است، یک اتفاق غیرمنتظره است تا معاملهگران را به اتخاذ موقعیتهای قاطعتر در یکی از دو جهت صعودی یا نزولی وادار کند. همانطور که گفته شد، محرک اصلی در حال حاضر خاورمیانه است.
یک سناریوی شوکهکننده میتواند خروج کامل آمریکا از منطقه باشد؛ گویی هیچ اتفاقی رخ نداده است. البته وقوع چنین سناریویی بسیار بعید به نظر میرسد. سناریوی کمتعجبتر، ازسرگیری درگیریها در منطقه و اختلال دوباره در تردد از تنگه هرمز خواهد بود.
در سناریوی نخست، فعالان بازار در ابتدا روی این موضوع شرطبندی خواهند کرد که بانکهای مرکزی فعلاً از افزایش نرخ بهره خودداری میکنند، اما با گذشت زمان، انتظارات برای کاهش نرخ بهره افزایش خواهد یافت. دلار آمریکا در چنین شرایطی میتواند بزرگترین بازنده باشد.
در مقابل، تشدید دوباره تنشها در خلیج فارس میتواند همزمان با افزایش گمانهزنیها درباره نرخهای بهره بالاتر فدرال رزرو، تقاضا برای داراییهای امن را افزایش دهد؛ سناریویی که دلار آمریکا را در سمت برنده نگه میدارد، اما فلزات گرانبها همچنان در وضعیت «کما» باقی خواهند ماند.
 سلب مسئولیت: این تحلیل صرفاً با هدف ارائه اطلاعات و آموزش تهیه شده و به هیچ عنوان توصیه یا پیشنهاد برای خرید، فروش یا نگهداری هیچیک از داراییها محسوب نمیشود. بازارهای مالی نوسانات و ریسکهای قابلتوجهی دارد و نتایج تحلیل تکنیکال قطعی و تضمینشده نیست. پیش از هرگونه تصمیمگیری مالی، شرایط بازار و میزان ریسکپذیری خود را بررسی کرده و در صورت نیاز با متخصص مالی مشورت کنید. مسئولیت کامل هرگونه تصمیم و پیامد ناشی از معاملات بر عهده کاربر است. |