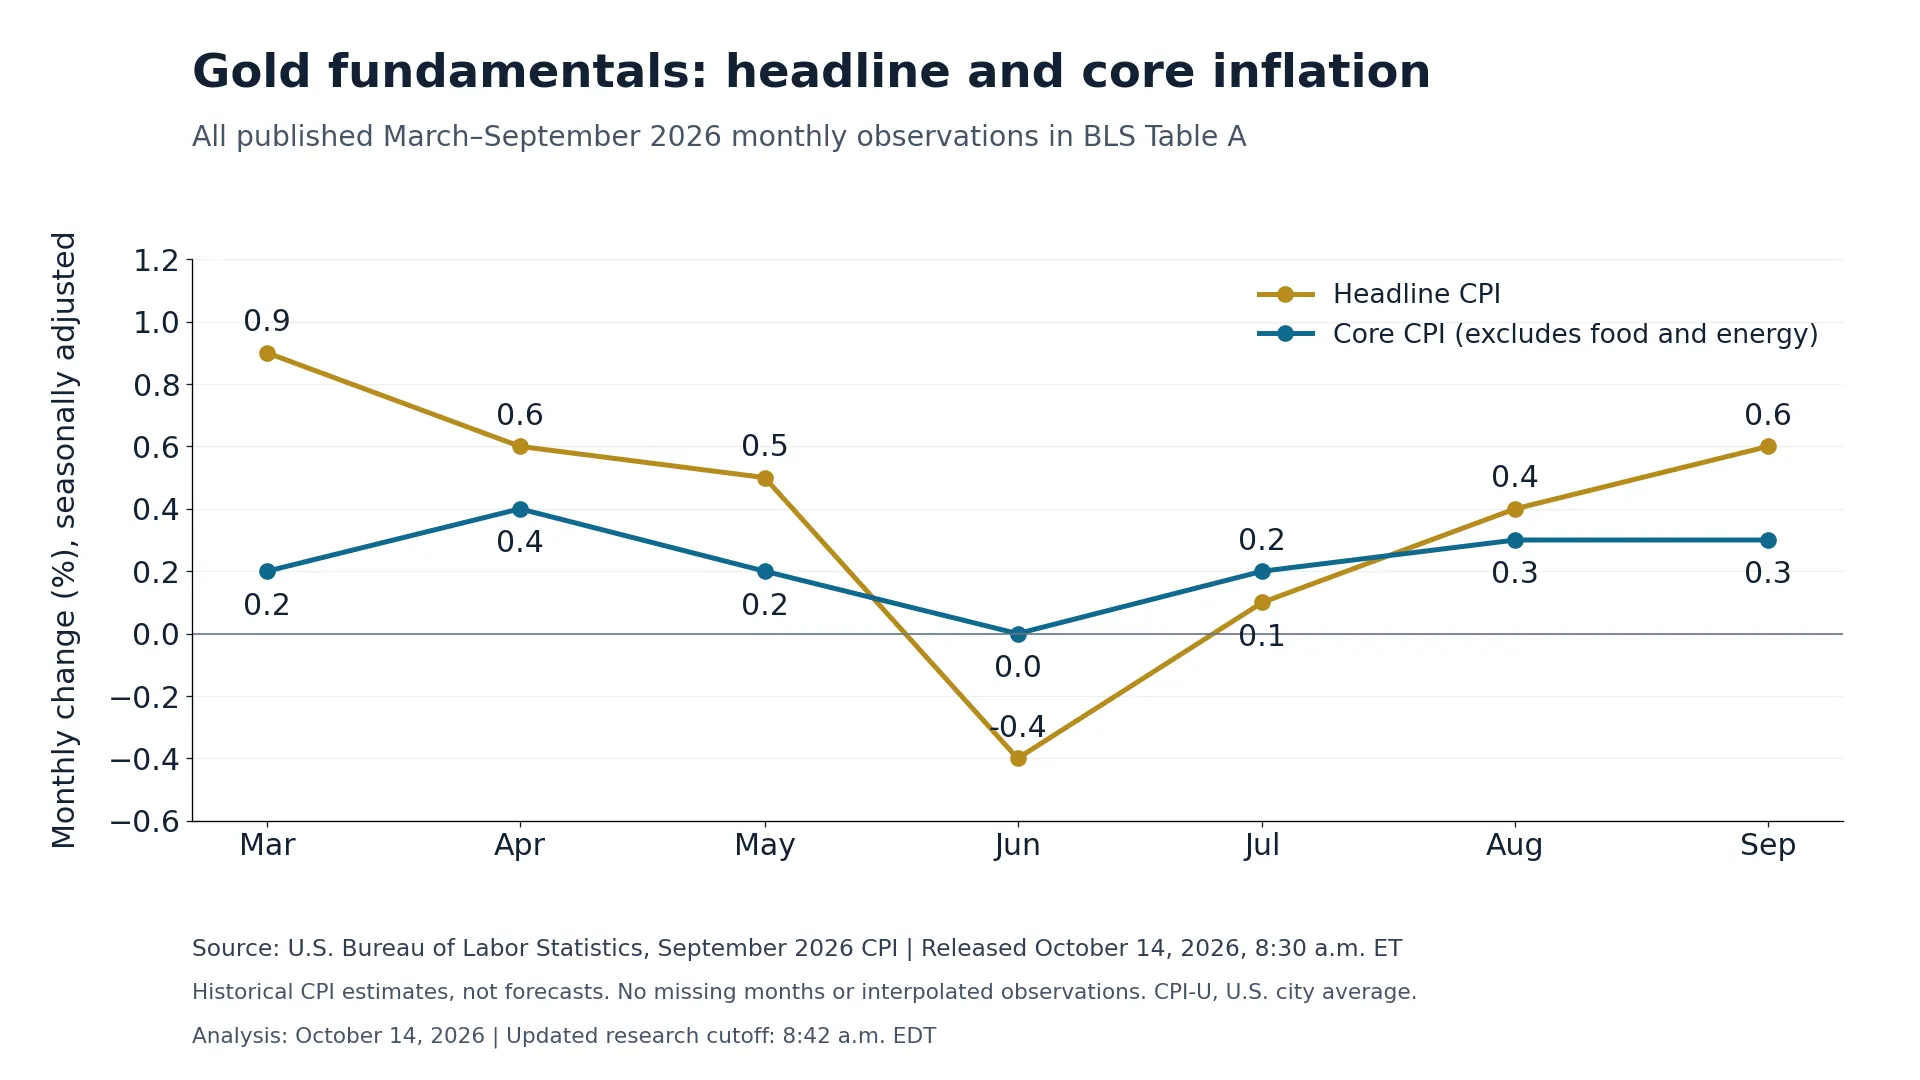
قیمت طلا در معاملات روز چهارشنبه با چالش تازهای از ناحیه تورم آمریکا مواجه شده است. بر پایه تازهترین گزارش اداره آمار کار ایالات متحده (BLS)، شاخص قیمت مصرفکننده (CPI) در ماه سپتامبر، با تعدیل فصلی، رشدی ۰.۶ درصدی را نسبت به ماه قبل تجربه کرده است؛ حال آنکه این شاخص در ماه اوت تنها ۰.۴ درصد افزایش یافته بود. افزون بر این، نرخ تورم سالانه آمریکا نیز از ۳.۴ درصد به ۳.۷ درصد شتاب گرفته است.
| خرید طلای دیجیتال |
این دادهها که به تحولات قیمت مصرفکننده در ماه سپتامبر مربوط میشوند و امروز انتشار یافتهاند، بخشی از ابهاماتی را برطرف میکنند که پیشتر پیرامون انتشار گزارش تورمی وجود داشت.
در این میان، شاخص تورم هسته (Core CPI) که قیمت اقلام پرنوسانی همچون مواد غذایی و انرژی را در محاسبات خود لحاظ نمیکند، در ماه سپتامبر ۰.۳ درصد افزایش یافته است؛ رقمی که با آهنگ رشد ماهانه این شاخص در اوت برابری میکند. بااینحال، نرخ تورم هسته در مقیاس سالانه از ۲.۴ درصد به ۲.۶ درصد افزایش یافته است.
این تمایز از اهمیت ویژهای برخوردار است؛ زیرا اگرچه نرخ سالانه تورم هسته شتاب گرفته، اما آهنگ رشد ماهانه آن، بر پایه ارقام گردشده، تغییر نکرده است. بنابراین، دادههای تازه از تشدید فشارهای تورمی در مقیاس سالانه حکایت دارند، اما نمیتوان از آنها چنین برداشت کرد که تمامی مؤلفههای بنیادین تورم بهطور ناگهانی و با سرعتی یکسان رو به افزایش گذاشتهاند.
با نگاهی دقیقتر به جزئیات گزارش درمییابیم که افزایش بهای انرژی، مهمترین عامل رشد تورم عمومی آمریکا در ماه سپتامبر بوده است. قیمت بنزین در این ماه ۹.۱ درصد افزایش یافته و بهتنهایی بیش از نیمی از رشد ماهانه شاخص کل قیمت مصرفکننده را رقم زده است.
افزون بر این، شاخص بهای انرژی در مجموع ۵.۲ درصد افزایش یافته است؛ حال آنکه این رقم در ماه اوت به ۲.۱ درصد محدود میشد. در همین بازه زمانی، هزینه مسکن و سرپناه نیز ۰.۴ درصد رشد کرده، اما قیمت مواد غذایی تغییر چشمگیری نداشته است.
برآیند این دادهها نشان میدهد که شتابگیری تورم عمومی آمریکا تا اندازه زیادی از افزایش قیمت حاملهای انرژی سرچشمه گرفته است؛ وضعیتی که طی ماههای گذشته بارها به عاملی فشارآور بر قیمت طلا تبدیل شده است.
افزایش تورم آمریکا؛ تقابل دو نیروی بنیادین در بازار طلا
تشدید فشارهای تورمی میتواند از دو مسیر متفاوت بر قیمت طلا اثر بگذارد. از یک سو، افزایش هزینههای زندگی و کاهش قدرت خرید پول، ممکن است تقاضا برای داراییهایی همچون طلا را که از آنها بهعنوان ابزاری برای حفظ ارزش سرمایه یاد میشود، تقویت کند.
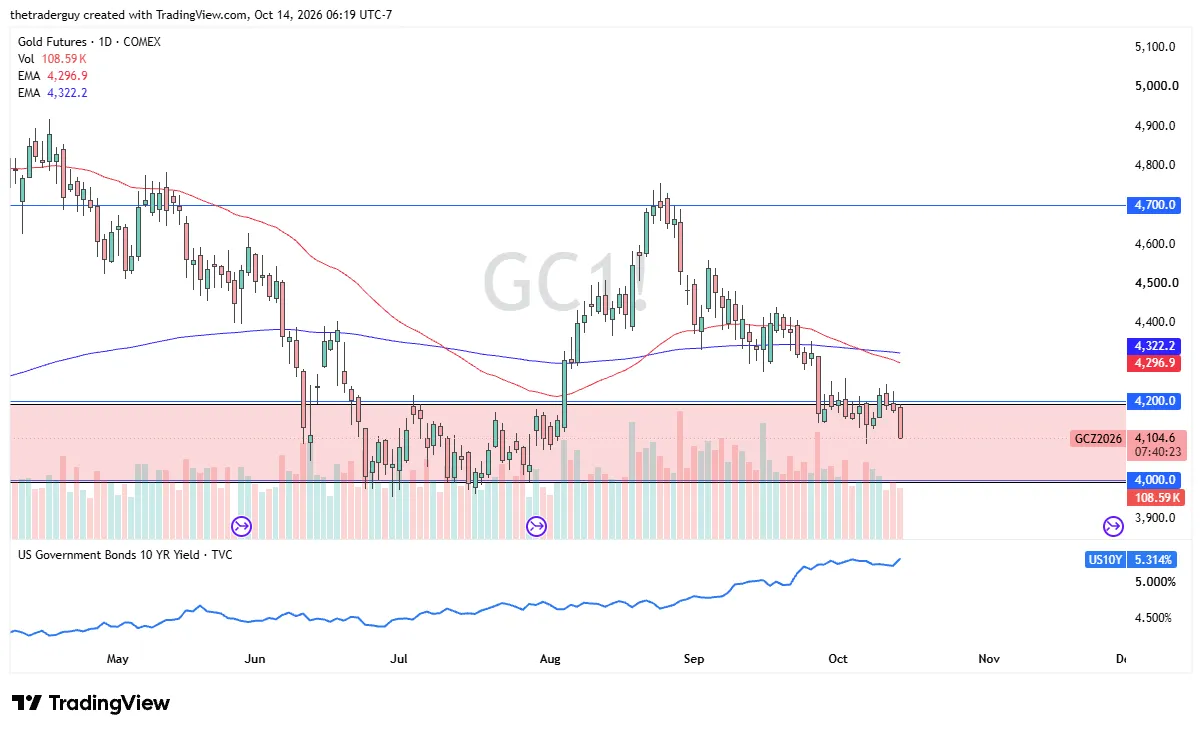
از سویی دیگر، تداوم تورم بالا میتواند احتمال اتخاذ سیاستهای پولی انقباضی را افزایش دهد. در چنین شرایطی، داراییهای بهرهدار از جذابیت بیشتری برخوردار میشوند و طلا که برخلاف اوراق قرضه و سپردههای بانکی، بازدهی بهرهای ندارد، ممکن است با کاهش تقاضای سرمایهگذاری مواجه شود.
ازاینرو، نمیتوان صرفاً با مشاهده رشد شاخص قیمت مصرفکننده، افزایش قیمت طلا را نتیجهای قطعی دانست. آنچه در این میان اهمیت بیشتری دارد، واکنش سیاستگذاران پولی و تغییرات بازده واقعی داراییهای بهرهدار در پی انتشار دادههای تورمی است.
جزئیات گزارش تورم هسته نیز نشان میدهد که نمیتوان آثار افزایش بهای انرژی را بهسادگی نادیده گرفت. برای مثال، آهنگ رشد ماهانه هزینه مسکن از ۰.۳ درصد در ماه اوت به ۰.۴ درصد در سپتامبر رسیده است.
همچنین شاخص قیمت خدمات، بدون احتساب خدمات انرژی، در ماه سپتامبر ۰.۴ درصد افزایش یافته؛ درحالیکه رشد این شاخص در ماه اوت ۰.۳ درصد بود.
این مؤلفهها در مقایسه با قیمت بنزین، دامنه گستردهتری از هزینههای مصرفکنندگان را در بر میگیرند. اگرچه افزایش بهای خدمات بهتنهایی اثبات نمیکند که رشد هزینههای انرژی عامل اصلی آن بوده، اما میتواند توجه سیاستگذاران پولی را به احتمال ماندگاری فشارهای تورمی در بخشهایی فراتر از بازار پرنوسان سوخت جلب کند.
در این میان، آخرین اقدام نهایی فدرال رزرو در حوزه سیاست پولی به نشست ۱۶ سپتامبر بازمیگردد؛ زمانی که بانک مرکزی آمریکا با افزایش ۲۵ واحد پایهای نرخ بهره، دامنه هدف آن را به ۳.۷۵ تا ۴ درصد رساند.
بااینحال، انتشار گزارش تازه شاخص قیمت مصرفکننده لزوماً به معنای قطعی شدن تصمیم بعدی فدرال رزرو درباره نرخ بهره نیست. افزون بر این، از دادههای منتشرشده نمیتوان بهطور دقیق دریافت که بازارهای مالی پیشتر چه میزان از تغییرات تورمی را در قیمت داراییها لحاظ کردهاند.
گفتنی است که در این بهروزرسانی، برآورد اجماعی رسمی و تأییدشدهای از انتظارات بازار درباره شاخص CPI در دسترس نبوده است. ازاینرو، ارقام تازه صرفاً با دادههای دورههای گذشته مقایسه شدهاند و نمیتوان اختلاف آنها با پیشبینیهای بازار یا برآوردهای منتسب به فدرال رزرو را مبنای تحلیل قرار داد.
 سلب مسئولیت: این تحلیل صرفاً با هدف ارائه اطلاعات و آموزش تهیه شده و به هیچ عنوان توصیه یا پیشنهاد برای خرید، فروش یا نگهداری هیچیک از داراییها محسوب نمیشود. بازارهای مالی نوسانات و ریسکهای قابلتوجهی دارد و نتایج تحلیل تکنیکال قطعی و تضمینشده نیست. پیش از هرگونه تصمیمگیری مالی، شرایط بازار و میزان ریسکپذیری خود را بررسی کرده و در صورت نیاز با متخصص مالی مشورت کنید. مسئولیت کامل هرگونه تصمیم و پیامد ناشی از معاملات بر عهده کاربر است. |